Umstürzende Bäume: Was gilt bei Schäden an Auto und Co.? | FLZ.de
Umstürzende Bäume: Was gilt bei Schäden an Auto und Co.?
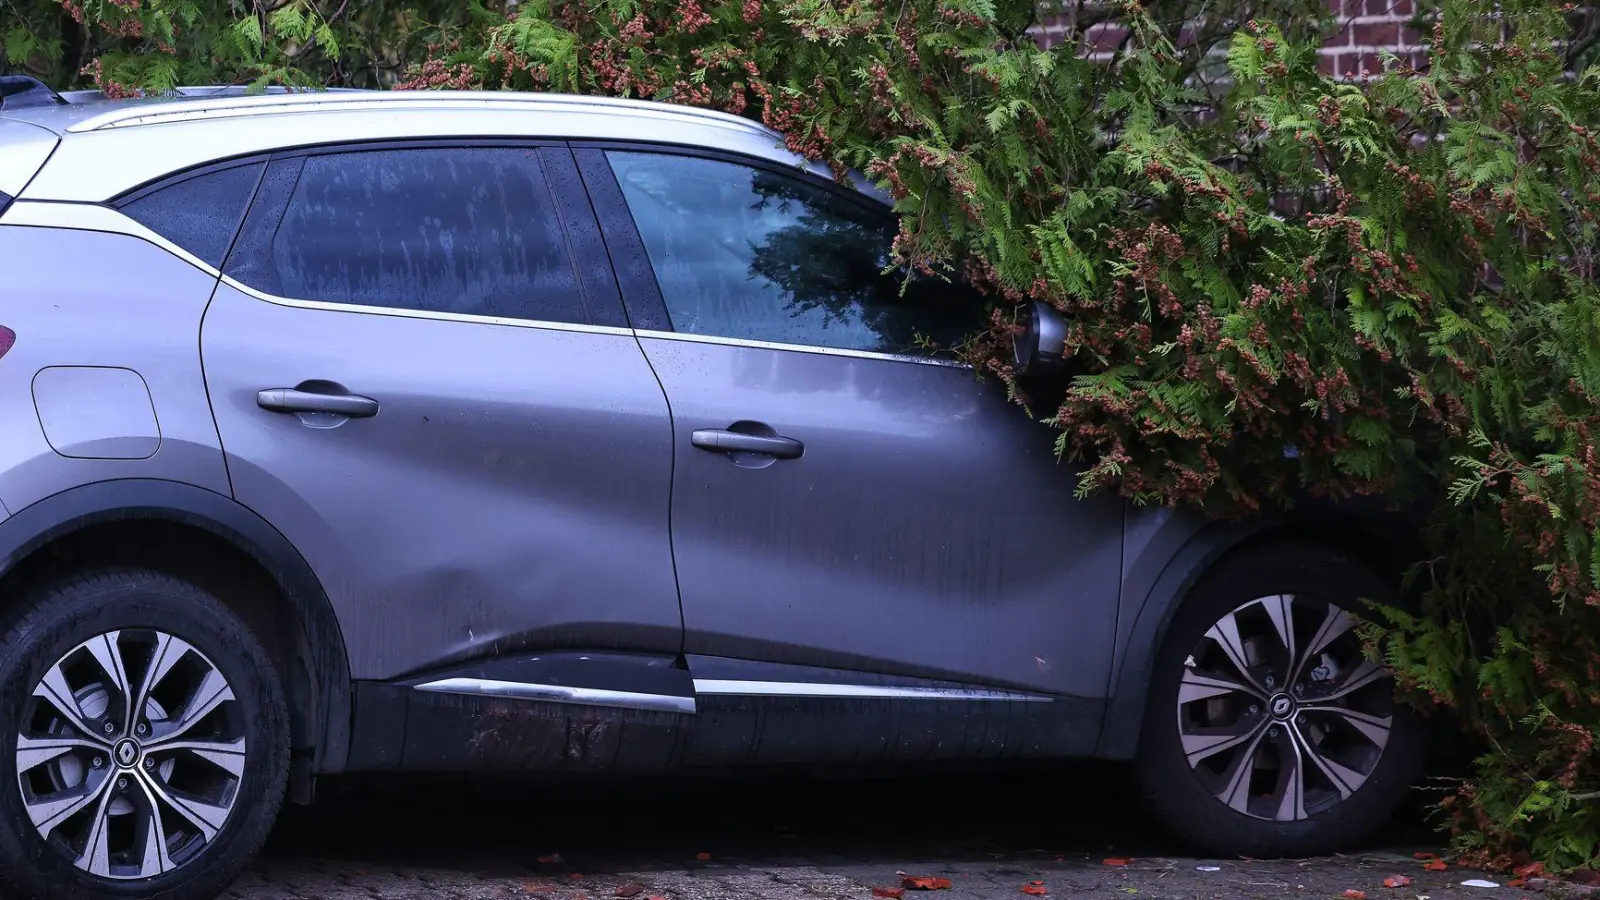
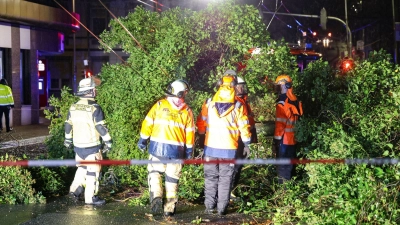
Viel Regen und Sturm: Dem Deutschen Wetterdienst (DWD) zufolge können die bis Ende der Woche vorhergesagten Wetterbedingungen dazu führen, dass größere Äste abbrechen oder geschwächte Bäume in vom Regen aufgeweichten Böden umstürzen. Wer zahlt dann bei Schäden? Drei Fälle, die Sie kennen sollten.
Fall 1: Ein Baum stürzt aufs Auto
Herabfallende Äste, umgeknickte Bäume oder herumfliegende Dachziegel haben Ihr Auto beschädigt? In solchen Fällen kommt die Teil- oder Vollkaskoversicherung für den Schaden auf. Das gilt laut ADAC aber nur, wenn ein „ursächlicher Zusammenhang zwischen Sturm und Schaden besteht“.
Wer nur über eine Kfz-Haftpflichtversicherung ohne Kaskoschutz verfügt, ist gegen diese Schäden nicht versichert. Der ADAC weist zudem darauf hin, dass eine Teilkaskoversicherung den Schaden oft nur dann übernimmt, wenn der Sturm mindestens die Windstärke 8 erreicht hat. Hier ist ein Blick auf die jeweiligen Versicherungsbedingungen hilfreich.
Praxistipp: Kündigt sich ein Sturm an, sollte man das Auto möglichst nicht unter Bäumen parken. Wer eine Garage hat, kann den Wagen dort unterstellen.
Fall 2: Ein Baum im eigenen Garten stürzt um
Stürzt ein Baum im Garten um, sind laut Bund der Versicherten (BdV) zwei Versicherungen relevant. Sind Schäden am Haus entstanden, zahlt in der Regel die Wohngebäudeversicherung. Voraussetzung ist, dass „Sturm“ im Vertrag mitversichert ist und der Sturm als Ursache nachweisbar ist.
Bei Schäden am Inventar, etwa an Möbeln oder elektronischen Geräten, greift die Hausratversicherung. Auch hier muss der Sturm eine versicherte Gefahr sein.
Praxistipp: Die Kosten für Beseitigung und Abtransport eines umgestürzten Baums sind oft, aber nicht immer mitversichert. Meist gilt eine Obergrenze. Ein Blick in den Vertrag lohnt sich deshalb.
Fall 3: Schaden bei Dritten
Stürzt ein Baum auf einen Passanten oder ein Nachbargrundstück, prüft der Versicherer, ob der Baumbesitzer seine Verkehrssicherungspflicht verletzt hat. Diese Pflicht verlangt, Bäume regelmäßig zu kontrollieren. War der Baum vorgeschädigt, kann der Besitzer haften. Die private Haftpflichtversicherung übernimmt dann in der Regel den Schaden, bei fremd genutzten Grundstücken die Haus- und Grundbesitzerhaftpflicht.
Ist der Baum dagegen gesund und wird durch höhere Gewalt entwurzelt, entfällt laut BdV die Haftung des Baumbesitzers. Sachschäden regulieren dann die Wohngebäude- und/oder Hausratversicherung der Geschädigten.
Wer selbst durch herabfallende Äste verletzt wird, wendet sich an die Krankenversicherung. Bleiben dauerhafte Folgen, kann gegebenenfalls die private Unfallversicherung greifen.
Praxistipp: Die Zeitschrift „Stiftung Warentest Finanzen“ (Ausgabe 10/2026) rät, Bäume mindestens einmal pro Jahr sowie zusätzlich nach einem Unwetter auf sichtbare Schäden oder Erkrankungen überprüfen und mit Fotos zu dokumentieren. Der ADAC empfiehlt eine solche Baumschau zweimal im Jahr. Wer seine Bäume nicht regelmäßig überprüft, kann im Schadensfall schadenersatzpflichtig werden.
© dpa-infocom, dpa:261118-930-12616/1